
データ調査・2026年10月27日
2019年以降、転売スニーカーの手取りは半分になり、売れるまでの時間は七倍に
RestocksAIOは、2019年から2026年10月26日までのRestocksAIOデータに記録されたリセール販売、2021年一月から2026年四月までの同じスタイルのStockX販売価格、2026年10月26日時点の42,582スタイルのスニーカーのAlias最安出品価格を調査しました。RestocksAIOは8,000人以上のリセラーが利用し、販売総額は2.75億ユーロです。このページの顧客データの数字はすべてシェア、中央値、指数のいずれかで、それぞれ10人以上の販売者から算出しています。転売目的でペアを仕入れているなら、このデータから、今ペアでいくら手取りが得られるか、どのくらいの期間持つことになるか、どのブランドが販売量を支えているかがわかります。
調査の結果
2021年第一四半期、NikeとJordanは記録されたリセール販売の85.5 %を占めていました。2024年第二四半期には37.7 %になりました。その分を一つのブランドが引き継いだわけではありません。Yeezy以外のadidasは、CampusとSpezialを中心に、同じ四半期に29.5 %でピークを迎えました。ASICSはGel-1130に支えられ、2025年第三四半期に25.9 %でピークに達しました。2026年にはNikeが販売の41 %まで戻しましたが、一つのハイプモデルではなく、スライドやAir Force 1によるものです。
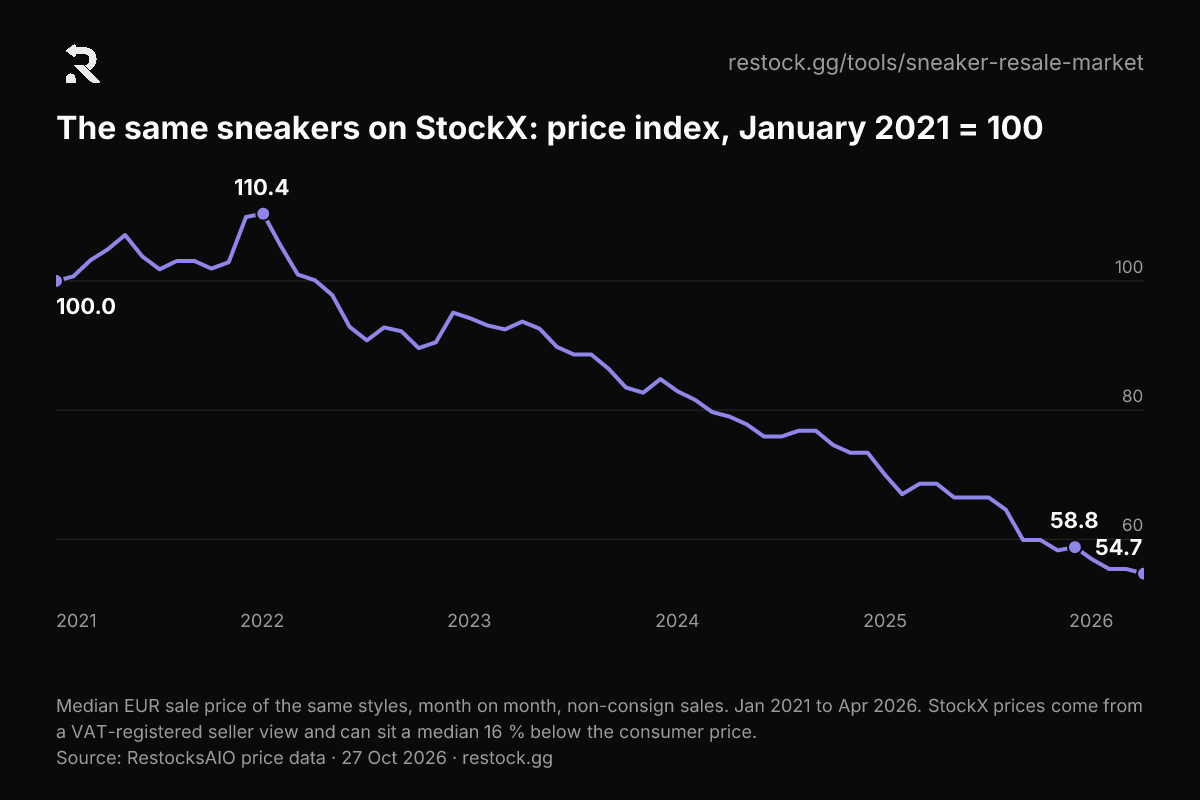
典型的なペアの手取り額は、以前の半分になりました。手取り額の中央値は2019年の208 EURから2025年には101 EURに下がりました。下落の要因は二つあります。販売者が限定モデルから、より安い一般発売モデルやキッズサイズへ移ったこと。そして同じ靴の価値が下がったことです。StockXでは、同じスタイルの価格が2021年一月から2025年十二月までに41 %下がりました。
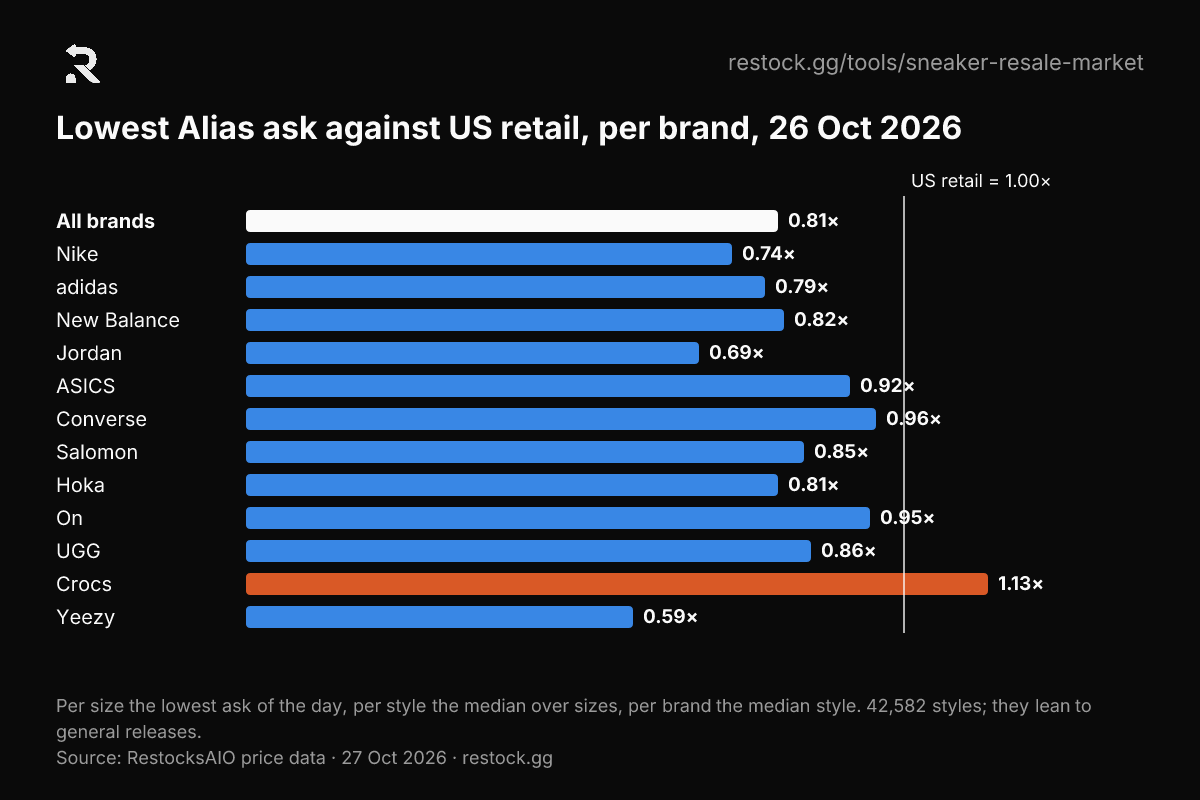
今では定価は多くのペアにとって下限ではなく上限です。USDで支払われた販売では、2019年に販売者の手取りが米国定価を下回ったペアは12 %でした。2025年には58 %です。2026年10月26日時点で、追跡した42,582スタイルのうち68 %でAliasの最安出品価格が米国定価を下回っていました。スタイルの出品価格の中央値が定価を上回ったブランドはCrocsだけでした。
すぐに転売して稼ぐ時代は終わりました。2019年、ペアは発売日から中央値で56日後に売れていました。2025年の中央値は397日です。同じ年に発売された靴の販売シェアは、2020年は69 %、2025年は21 %で、ほぼ四足に一足は発売から二年以上たって売れました。今の販売者は、発売週に回す在庫ではなく、持ち続ける在庫で稼いでいます。
どのベストセラーも二年以内に勢いを失います。Nike Dunk Lowは2023年に販売の31 %、2025年に6 %を占めました。Jordan 1 Midは2020年の33 %から2022年には12 %に下がりました。StockXでは、2023〜2025年に最も取引された200スタイルのうち、中央値のスタイルは9か月以内に月間販売数がピークの四分の一を下回りました。
記録された販売は2022年にピークを迎えました。2025年はそのピークの13.6 %で、販売を続けた典型的な販売者は2024年より52 %少ないペアを販売しました。この指数はRestocksAIOの販売者に連動するため、市場だけでなく当社の顧客基盤の変化も反映しています。上記のシェアと中央値は、販売者数の影響をはるかに受けにくい数字です。
ブランド:NikeとJordanが過半数を失った
ブランド構成は二度入れ替わりました。2020年はJordanが首位で、Jordan 1 Midだけで販売の三分の一を占めました。2021年から2023年はDunk LowでNikeが首位でした。2023年末からは、adidasのテラスシューズ、続いてASICSが、NikeとJordanが失った販売を取り込みました。Salomon、On、Hokaはどの年も販売の1 %未満にとどまりました。壁を破ったランニングブランドはASICSでした。
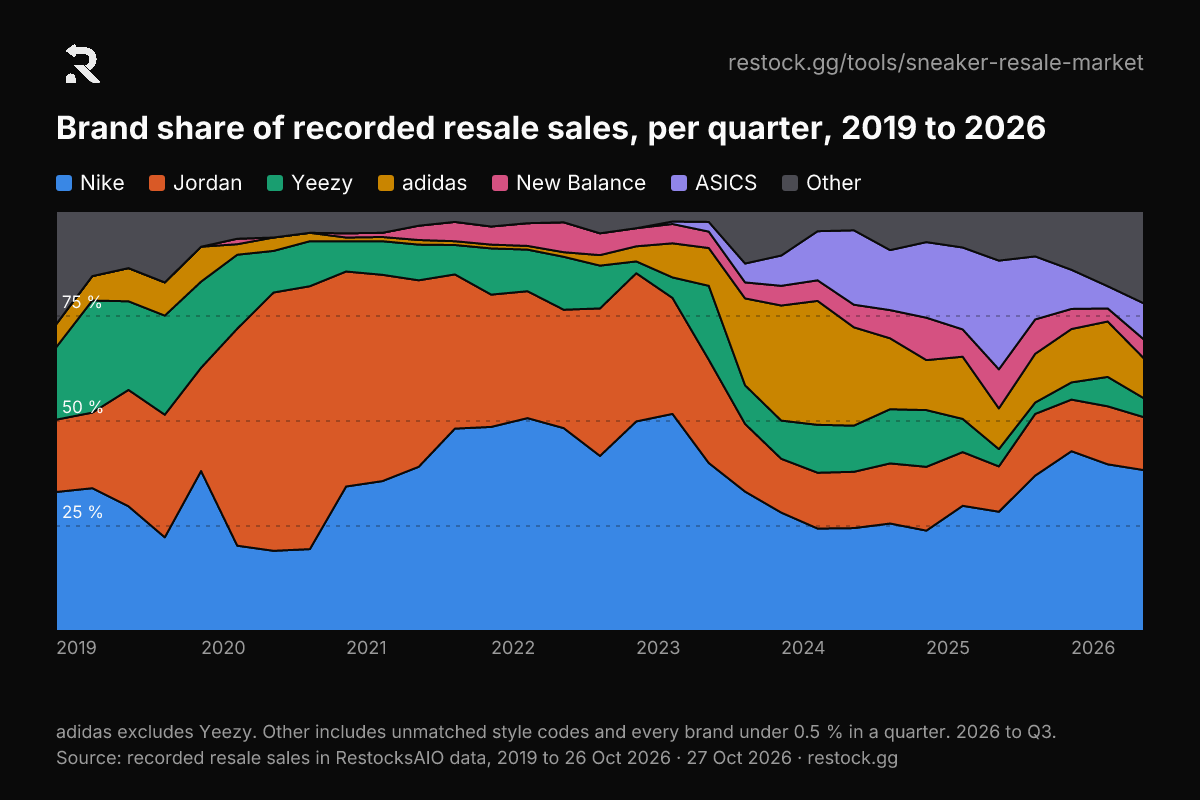
次の表は、年間販売に占める各ブランドのシェアです。
| 年 | Nike | Jordan | Yeezy | adidas | New Balance | ASICS | その他 |
|---|---|---|---|---|---|---|---|
| 2019 | 27.4 % | 25.3 % | 22.9 % | 7.2 % | – | – | 17.2 % |
| 2020 | 21.5 % | 56.0 % | 13.0 % | 3.1 % | 0.5 % | – | 5.9 % |
| 2021 | 41.6 % | 43.0 % | 7.6 % | 1.0 % | 3.2 % | – | 3.6 % |
| 2022 | 46.5 % | 31.6 % | 10.9 % | 1.6 % | 5.7 % | – | 3.7 % |
| 2023 | 44.7 % | 27.1 % | 8.0 % | 9.4 % | 4.2 % | 1.6 % | 5.0 % |
| 2024 | 25.9 % | 13.4 % | 10.9 % | 24.5 % | 5.4 % | 12.2 % | 7.7 % |
| 2025 | 28.2 % | 13.6 % | 8.6 % | 12.2 % | 8.6 % | 19.6 % | 9.2 % |
| 2026年(10月26日まで) | 41.0 % | 12.8 % | 5.1 % | 12.1 % | 4.0 % | 7.6 % | 17.4 % |
–:0.5 %未満、または販売者が10人未満。「その他」に含めています。 adidasにYeezyは含みません。「その他」には、スタイルコードがどの商品にも一致しない販売を含みます。
価格:定価が上限になった
左のパネルは、EURの販売でのペアの手取り額の中央値を示します。右のパネルは、USDの販売のうち、販売者の手取りが同じ靴の米国定価を下回った割合を示します。手取り額はマーケットプレイス手数料を引いた後の金額なので、定価を下回っても必ずしも損失ではありません。割引価格で仕入れた販売者なら利益が出ることもあります。
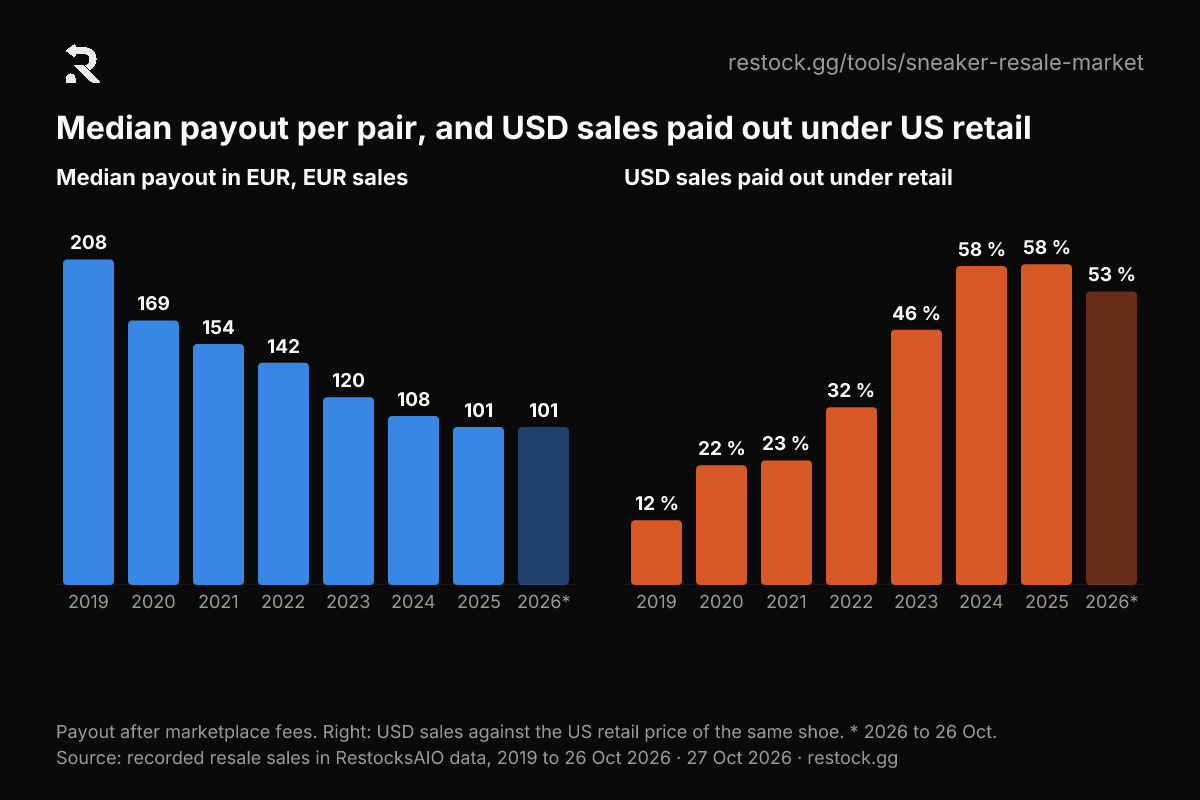
中央値の下落の一部は構成の変化によるものです。一般発売モデルとキッズサイズが増えました。価格指数はこの構成の影響を取り除きます。毎月、同じスタイルの価格の中央値を前月と比べます。同じスニーカーのStockXでの販売価格は、2021年一月と比べて2025年十二月には41 %下がりました。指数は2022年一月に110.4でピークとなり、2026年四月には54.7でした。
出品価格も、出品側から同じ傾向を示しています。2026年10月26日時点で、Aliasでのスタイルの出品価格の中央値は米国定価の0.81×でした。定価に対して最も低かったのはYeezy(0.59×)とJordan(0.69×)です。定価を上回ったブランドはCrocs(1.13×)だけで、Converse(0.96×)、On(0.95×)、ASICS(0.92×)が最も定価に近い水準でした。
次の表は、年ごとのペアの手取り額です。
| 年 | 手取り額の中央値(EURの販売) | 手取り額 / 米国定価(USDの販売) | 手取りが定価を下回ったUSD販売 |
|---|---|---|---|
| 2019 | 208 EUR | 1.35× | 11.7 % |
| 2020 | 169 EUR | 1.27× | 21.6 % |
| 2021 | 154 EUR | 1.35× | 22.5 % |
| 2022 | 142 EUR | 1.13× | 32.1 % |
| 2023 | 120 EUR | 1.03× | 46.1 % |
| 2024 | 108 EUR | 0.96× | 57.6 % |
| 2025 | 101 EUR | 0.94× | 57.9 % |
| 2026年(10月26日まで) | 101 EUR | 0.98× | 53.0 % |
次の表は、2026年10月26日時点のブランド別の出品価格です。
| ブランド | スタイル数 | 出品価格 / 定価の中央値 | 定価を下回るスタイル | 定価の1.5倍以上のスタイル |
|---|---|---|---|---|
| 全ブランド | 42,582 | 0.81× | 68.1 % | 8.4 % |
| Nike | 12,846 | 0.74× | 72.9 % | 6.9 % |
| adidas | 8,582 | 0.79× | 71.1 % | 7.7 % |
| New Balance | 2,916 | 0.82× | 69.9 % | 4.7 % |
| Jordan | 2,622 | 0.69× | 79.6 % | 5.6 % |
| ASICS | 1,680 | 0.92× | 58.1 % | 13.6 % |
| Converse | 1,318 | 0.96× | 53.5 % | 14.5 % |
| Salomon | 779 | 0.85× | 70.2 % | 7.1 % |
| Hoka | 607 | 0.81× | 71.8 % | 5.4 % |
| On | 596 | 0.95× | 55.9 % | 10.4 % |
| UGG | 461 | 0.86× | 63.8 % | 8.5 % |
| Crocs | 355 | 1.13× | 38.9 % | 18.0 % |
| Yeezy | 75 | 0.59× | 81.3 % | 2.7 % |
追跡しているスタイルは、一般発売モデルとアウトレット品に偏っています。出品価格は表示価格であり、販売価格ではありません。
期間:八週間から一年以上へ
発売日から販売までの期間の中央値は、2020年以降毎年延びました。2025年のブランド別では、最も早く売れたのはJordanで中央値130日、次いでNike(299日)、adidas(344日)、ASICS(558日)でした。発売日前の販売は、2018〜2022年には販売の6 %〜11 %でしたが、2024年以降は2 %未満に減りました。Gel-1130やSambaのように長く販売されているモデルでは、カタログ上の日付が最初のカラーの発売日の場合があり、待ち時間が長く見えます。
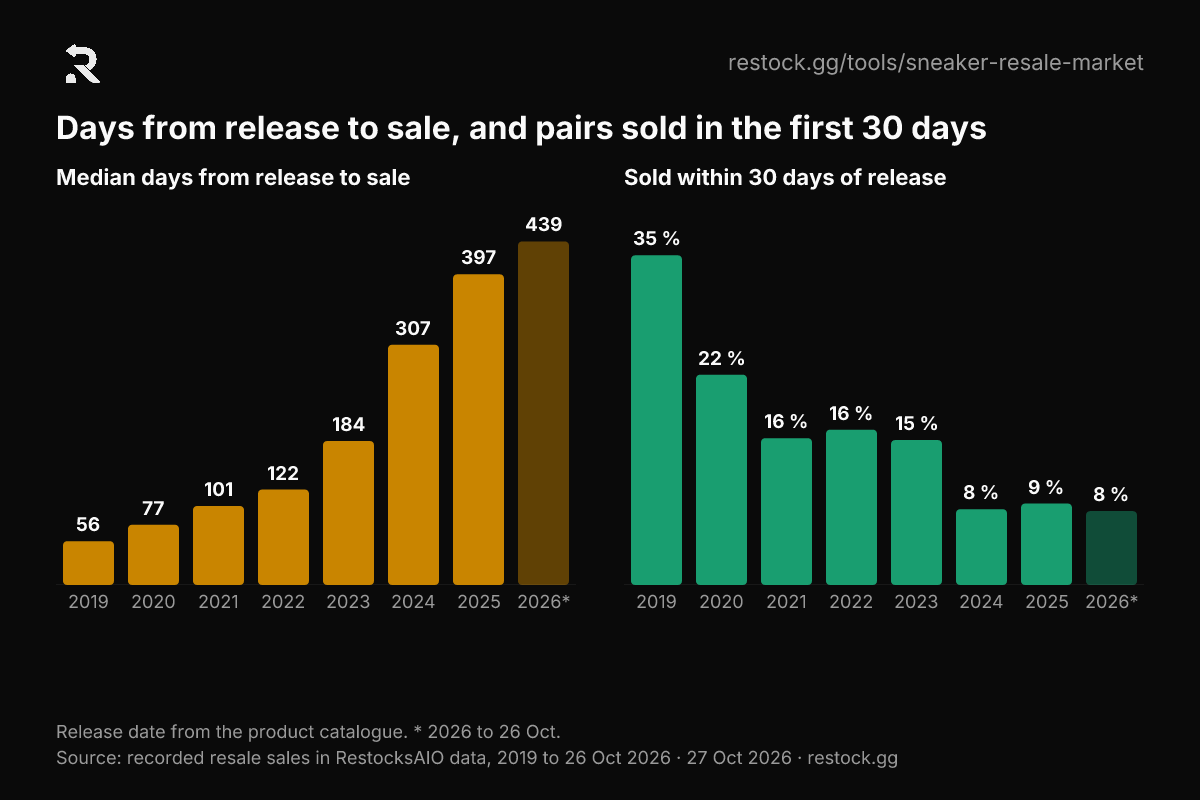
次の表は、年ごとの販売のタイミングです。
| 年 | 発売から販売までの日数の中央値 | 30日以内に販売 | 発売から2年以上後に販売 | 同じ年に発売 |
|---|---|---|---|---|
| 2019 | 56 | 34.8 % | 4.2 % | 64 % |
| 2020 | 77 | 22.2 % | 3.1 % | 69 % |
| 2021 | 101 | 15.5 % | 3.7 % | 50 % |
| 2022 | 122 | 16.4 % | 5.3 % | 49 % |
| 2023 | 184 | 15.3 % | 16.5 % | 37 % |
| 2024 | 307 | 8.0 % | 18.1 % | 29 % |
| 2025 | 397 | 8.6 % | 23.9 % | 21 % |
| 2026年(10月26日まで) | 439 | 7.8 % | 35.7 % | 17 % |
各年の販売の11〜27 %は発売日がありません。これらはこの数字に含まれていません。
ベストセラー:どれも二年以内に勢いを失う
毎年、異なるモデルが一位でした。2019年はYeezy 350 V2、2020年と2021年はJordan 1 Mid、2022年から2024年はDunk Low、2025年はASICS Gel-1130、そして2026年はここまでNike Mind 001と002です。どれもシェアを保てませんでした。adidas Campusは2024年の販売の7.5 %から2025年には0.9 %になりました。どの波もキッズサイズが支えました。2023年には、GSサイズのDunk Low Pandaが最も売れた商品でした。
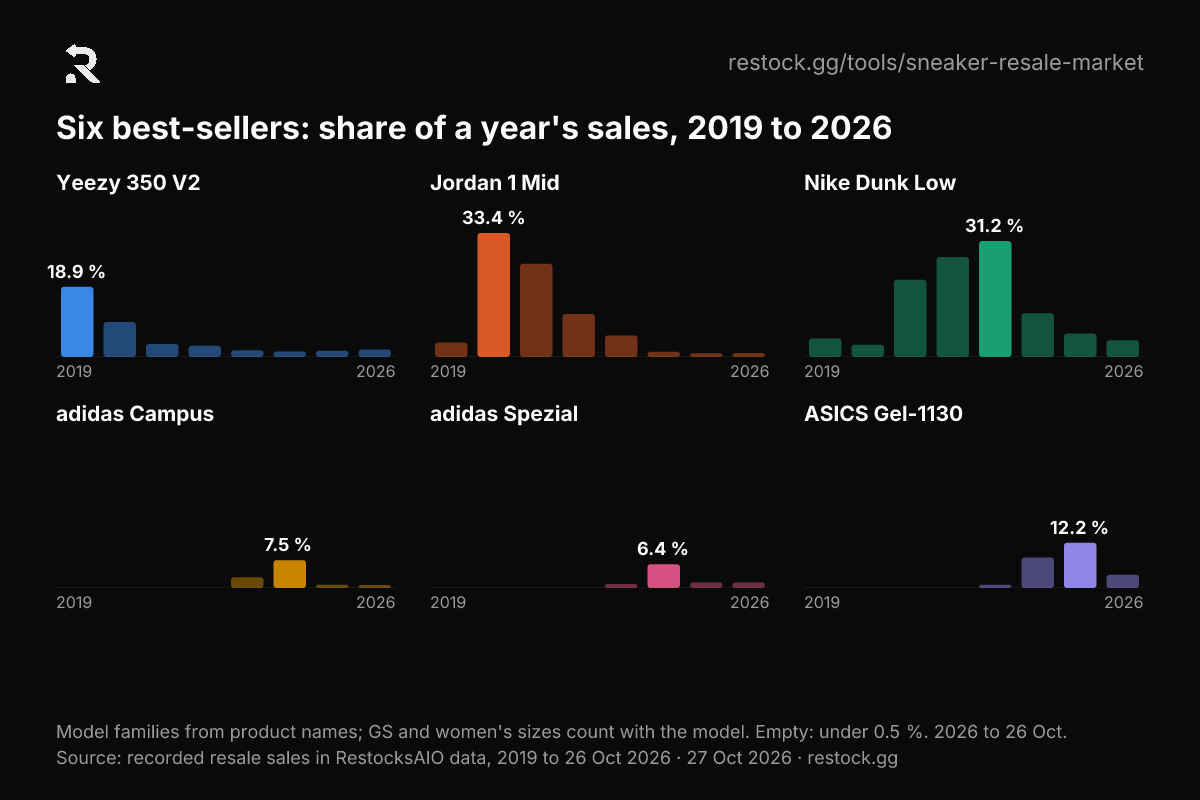
次の表は、各ベストセラーのピークと二年後のシェアです。
| モデル | ピークの年 | ピーク時のシェア | 二年後 |
|---|---|---|---|
| Yeezy 350 V2 | 2019 | 18.9 % | 3.5 % (2021) |
| Jordan 1 Mid | 2020 | 33.4 % | 11.6 % (2022) |
| Nike Dunk Low | 2023 | 31.2 % | 6.3 % (2025) |
| adidas Campus | 2024 | 7.5 % | 0.8 % (2026年(10月26日まで)) |
| adidas Spezial | 2024 | 6.4 % | 1.5 % (2026年(10月26日まで)) |
| ASICS Gel-1130 | 2025 | 12.2 % | 3.6 % (2026年(10月26日まで)) |
販売量:2022年のピークと、この指数が測るもの
記録された販売は2022年まで毎年増え、その後減りました。2023年はピークの85.9 %、2024年は36.2 %、2025年は13.6 %でした。2026年一月1日から十月26日までの販売は、2025年の同じ期間の20.5 %でした。
この指数は注意して読んでください。RestocksAIOの販売者の販売を数えているため、2022年までは販売者の加入とともに増え、2023年からは販売者の離脱とともに減りました。市場だけでなく、当社の顧客基盤の変化も反映しています。同一販売者パネルはその一部を補正します。両方の年に20件以上の販売があった販売者は、販売したペアの数が中央値で2023年に37.5 %、2024年に37.5 %、2025年に52.3 %減りました。これらの販売者は販売を続けていたため、パネルは市場を最も良い状態で示しています。
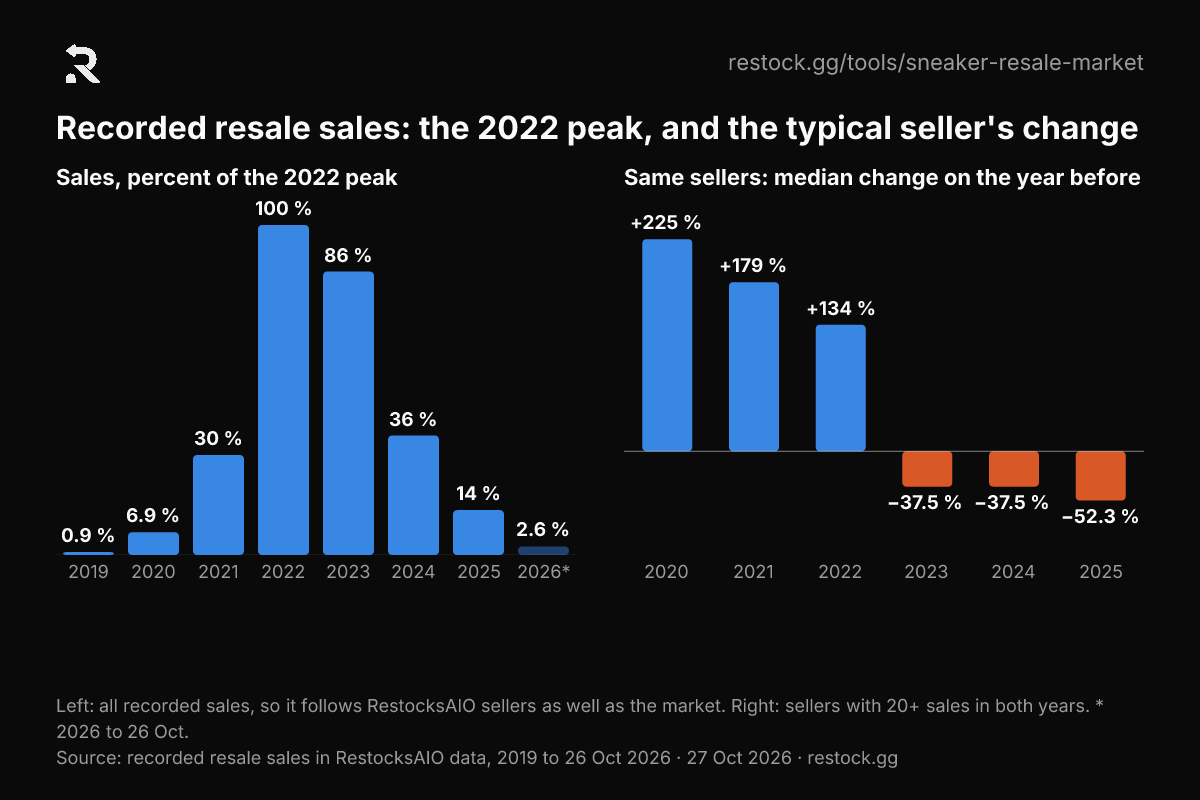
次の表は、年ごとの販売量指数です。
| 年 | 販売(2022年のピークに対する割合) | 同一販売者:前年からの変化の中央値 |
|---|---|---|
| 2019 | 0.9 % | – |
| 2020 | 6.9 % | +225.0 % |
| 2021 | 30.3 % | +179.4 % |
| 2022 | 100.0 % | +134.3 % |
| 2023 | 85.9 % | −37.5 % |
| 2024 | 36.2 % | −37.5 % |
| 2025 | 13.6 % | −52.3 % |
| 2026年(10月26日まで) | 2.6 % | – |
–:パネルの販売者が10人未満、または年の途中までのデータ。
マーケットプレイス:StockXが販売量を握り、委託販売は縮小
StockXは、記録されたリセール販売のうち2022年に28.1 %、2025年に57.7 %を占めました。Aliasは2023年と2024年に42 %でピークに達しました。マーケットプレイスが売れるまでペアを預かる委託販売は、2021年に販売の43.1 %、2025年に1.8 %でした。2020年と2021年の委託販売マーケットプレイスは「その他」に含まれます。eBayの販売はこのデータに含まれないため、グラフはeBayを測っていません。
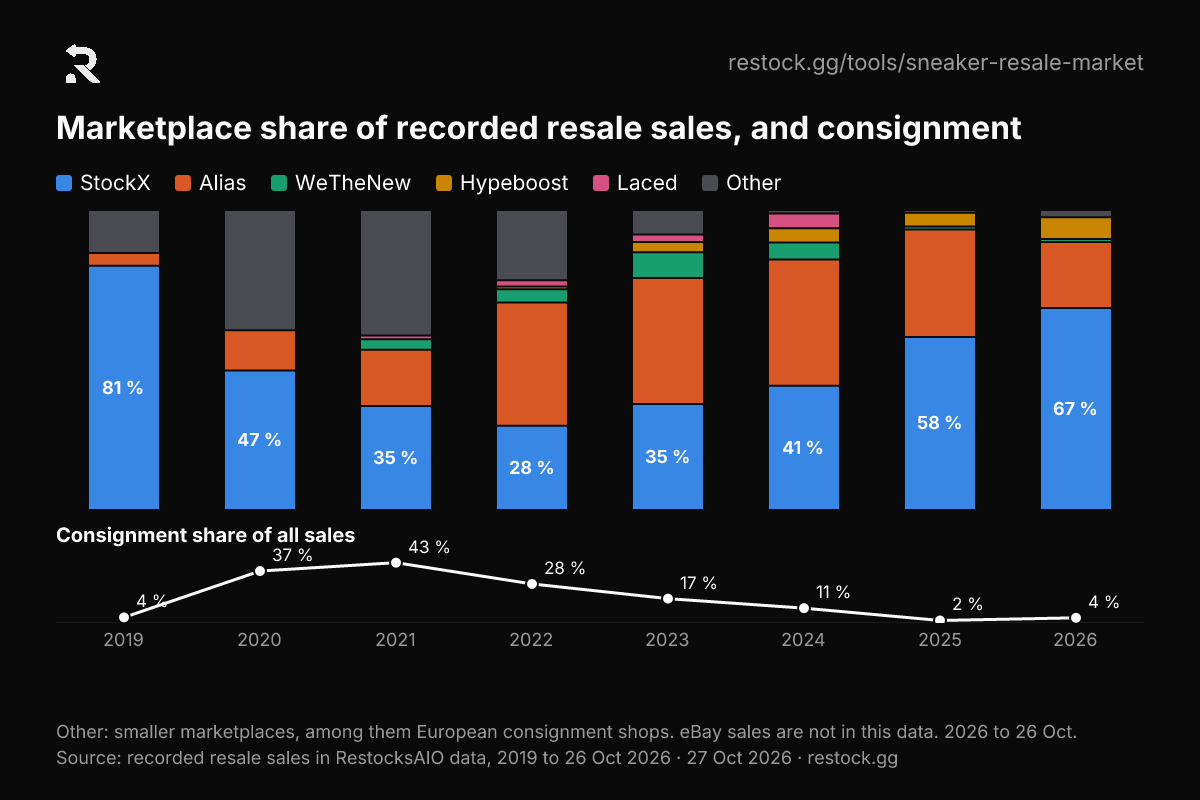
次の表は、年ごとのマーケットプレイス別シェアです。
| 年 | StockX | Alias | WeTheNew | Hypeboost | Laced | その他 | 委託販売 |
|---|---|---|---|---|---|---|---|
| 2019 | 81.4 % | 4.3 % | – | – | – | 14.3 % | 4.0 % |
| 2020 | 46.5 % | 13.4 % | – | – | – | 40.1 % | 37.1 % |
| 2021 | 34.7 % | 18.7 % | 3.5 % | – | 1.3 % | 41.8 % | 43.1 % |
| 2022 | 28.1 % | 41.1 % | 4.4 % | 0.9 % | 2.1 % | 23.4 % | 27.9 % |
| 2023 | 35.3 % | 42.0 % | 8.6 % | 3.4 % | 2.5 % | 8.2 % | 17.4 % |
| 2024 | 41.4 % | 42.1 % | 5.7 % | 4.7 % | 4.9 % | 1.2 % | 10.6 % |
| 2025 | 57.7 % | 35.8 % | 1.0 % | 4.6 % | 0.8 % | 0.1 % | 1.8 % |
| 2026年(10月26日まで) | 67.3 % | 22.0 % | 1.0 % | 7.3 % | – | 2.4 % | 3.7 % |
–:0.5 %未満、または販売者が10人未満。「その他」に含めています。 委託販売には、すべてのマーケットプレイスでの販売を含みます。
サイズ:大きいサイズは手取りがやや高い
US 13の手取り額は、同じスタイルの中央値に対して中央値で+5.5 %でした。US 9は−2.7 %で、これはUS 8〜10ではより多くのペアが競合するためです。adidasは小さいサイズが売れます。US 5〜7がadidasの販売の44 %を占め、Nikeは20 %、Jordanは16 %でした。テラスシューズは、メンズサイズで女性に売れています。
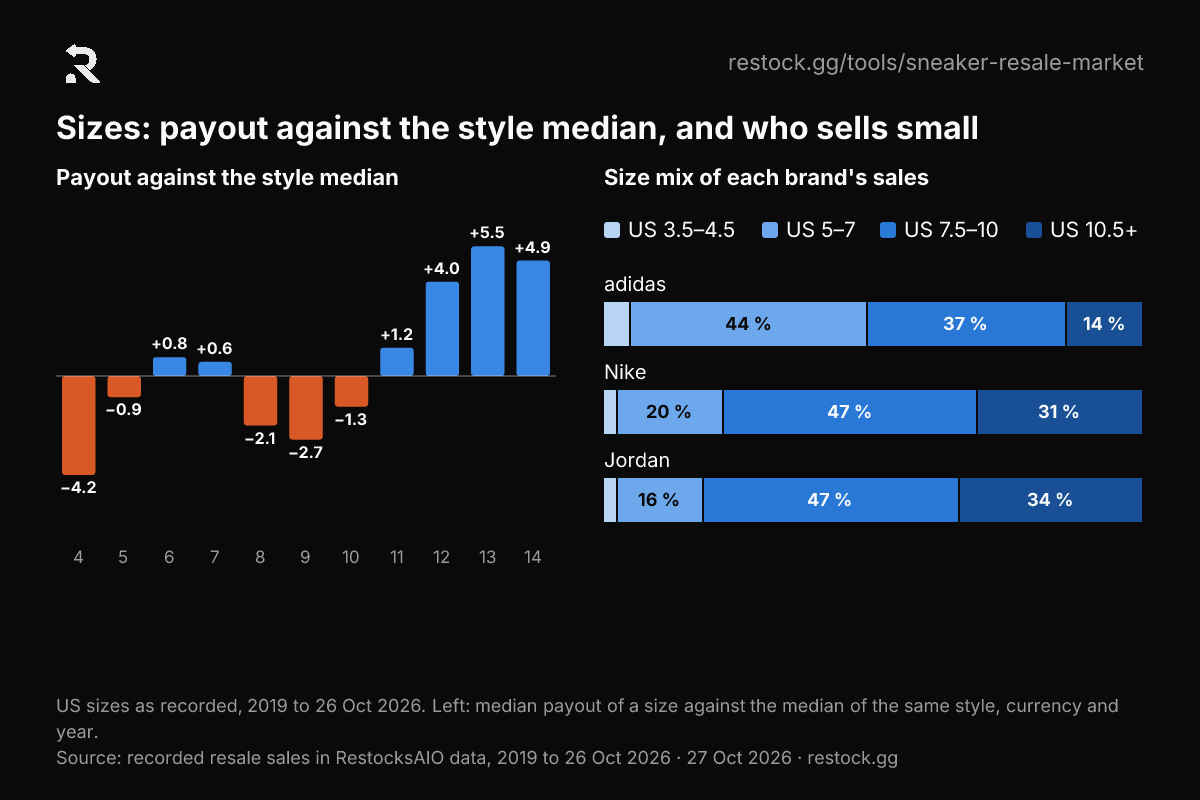
次の表は、USサイズ別の販売シェアと手取り額の差です。
| USサイズ | 販売シェア | スタイルの中央値に対する手取り額 |
|---|---|---|
| 4 | 1.4 % | −4.2 % |
| 5 | 2.9 % | −0.9 % |
| 6 | 4.7 % | +0.8 % |
| 7 | 6.8 % | +0.6 % |
| 8 | 7.9 % | −2.1 % |
| 9 | 9.0 % | −2.7 % |
| 10 | 9.4 % | −1.3 % |
| 11 | 7.8 % | +1.2 % |
| 12 | 5.2 % | +4.0 % |
| 13 | 2.5 % | +5.5 % |
| 14 | 1.1 % | +4.9 % |
全ブランド、整数のUSサイズ、2019年〜2026年10月26日。
販売者にとっての意味
長期保有を前提に仕入れる
今ではペアは発売から中央値で一年以上たって売れ、30日以内に売れるのは十足に一足にも満たない状況です。仕入れるときは、保管場所と在庫に寝かせる資金を計算に入れてください。発売週の転売を当てにしないでください。発売日前の販売は全体の2 %未満です。
定価より安く仕入れる
ほとんどのスタイルは出品価格が定価を下回り、USDの手取り額の多くも定価を下回ります。アウトレットや値引き、まとめ買いで定価より安く仕入れるか、定価で買う前に自分のサイズの手取り額を確認してください。比べるのは出品価格ではなく、手数料を引いた後の手取り額です。
今、販売量を支えているブランドを仕入れる
2025年の販売シェアは、Nikeが28.2 %、ASICSが19.6 %、Jordanが13.6 %、adidasが12.2 %、New Balanceが8.6 %でした。ベストセラーは二年以内にシェアの大半を失い、上位スタイルは約9か月で月間販売数の四分の三を失います。ピーク時に一つのモデルを大量に仕入れないでください。
注意点
- 販売量指数はRestocksAIOの販売者に連動します。市場だけでなく、当社の顧客基盤の変化も反映しています。市場を見るには、シェア、中央値、同一販売者パネルを参照してください。
- 価格データには収集の途切れがあります。StockXの販売価格は2021年一月から2026年四月まで使用でき、調査では2026年五月〜十月を使いません。出品価格は2026年10月26日の一日分のデータです。2026年の記録された販売は2026年10月26日までです。
- StockXの価格はVAT登録販売者向けの表示から取得しており、消費者価格より中央値で16 %低い場合があります。
- 定価は商品カタログ上の米国定価です。手取り額はマーケットプレイス手数料を引いた後の金額なので、定価を下回っても、必ずしもペアの仕入原価に対する損失ではありません。
- 販売者の国はわかりません。Aliasはすべての販売者にUSDで支払うため、USDの販売は米国の販売者の販売と同じではありません。
- eBayの販売は記録された販売に含まれません。ブランドとモデルは商品名から判定し、adidasにYeezyは含みません。
方法
RestocksAIOデータに記録されたリセール販売とは、販売者がRestocksAIOに記録した販売のことで、管理者アカウントと販売を匿名にしている販売者を除きます。各数字はシェア、中央値、指数のいずれかで、各セルには10人以上の販売者がいます。StockX価格指数は、同じスタイルのEURの販売価格の中央値を月ごとに比べます。出品価格はサイズごとのAlias最安出品価格で、各スタイルのサイズ全体の中央値を使います。 調査方法の全文を読む
引用方法
RestocksAIOへのリンクを付ければ、記事で自由に使えます. 推奨クレジット表記:「出典:RestocksAIO『スニーカー転売の変化 2019〜2026』、2026年10月27日」とし、このページにリンクしてください。
データをダウンロード(CSV) には、このページのすべての表が、数字一つにつき一行で入っています。各グラフの下にも、それぞれのダウンロードリンクがあります。
引用している記事
まだ記事はありません。
この調査を使った際はhello@restock.ggまでご連絡ください。記事をここに追加します。
よくある質問
2026年でもスニーカー転売は稼げますか?
稼げます。ただし、定価で仕入れていては稼げません。2025年のペアの手取り額の中央値は101 EURで、USDの販売の58 %は、販売者の手取りが米国定価を下回りました。利益を出すには、アウトレットや値引き、まとめ買いで定価より安く仕入れ、値崩れしにくいペアを持ち続けることです。2025年の手取り額の中央値は、ASICSで定価の1.03×、Nikeで0.82×でした。
今、リセールでよく売れるスニーカーブランドは?
2025年、RestocksAIOデータに記録されたリセール販売のうち、Nikeは28.2 %、ASICSは19.6 %、Jordanは13.6 %、Yeezyを除くadidasは12.2 %、New Balanceは8.6 %を占めました。スタイルの出品価格の中央値が定価を上回るブランドはCrocs(1.13×)だけです。Converse(0.96×)、On(0.95×)、ASICS(0.92×)が最も定価に近い水準です。
スニーカーが一足売れるまでにどのくらいかかりますか?
2025年、ペアは発売日から中央値で397日後に売れました。2019年は56日でした。発売から30日以内に売れたのは8.6 %だけです。最も早く売れたのはJordanで中央値130日、次いでNike(299日)、adidas(344日)、ASICS(558日)でした。
これらのグラフや数字を記事に使えますか?
はい。RestocksAIOへのリンクを付ければ、数字、グラフ、CSVを記事で自由に使えます。数字は日付とともに引用し、このページまたは調査方法のページにリンクしてください。hello@restock.ggまでご連絡いただければ、記事を「引用している記事」に掲載します。