
数据研究 · 2026年10月27日
自 2019 年以来,转售一双球鞋到手减半,卖出所需时间延长到七倍
RestocksAIO 研究了 2019 年至 2026年10月26日 在 RestocksAIO 数据中记录的转售销售、2021 年一月至 2026 年四月同款式的 StockX 成交价,以及 2026年10月26日 当天 42,582 个球鞋款式的 Alias 最低要价。RestocksAIO 拥有 8,000+ 名转售商用户,交易额达 2.75 亿欧元。本页每项客户数据都是占比、中位数或指数,并且都来自 10 位或以上卖家。如果你收鞋是为了转售,这些数据会告诉你现在一双鞋能到手多少、要囤多久,以及哪些品牌撑起了销量。
我们的发现
2021 年第一季度,Nike 和 Jordan 占记录的转售销售的 85.5 %。到 2024 年第二季度,这一比例为 37.7 %。没有哪个品牌单独填补它们的位置。Yeezy 以外的 adidas 鞋款在 Campus 和 Spezial 带动下,于同一季度达到 29.5 % 的峰值。ASICS 靠 Gel-1130 在 2025 年第三季度达到 25.9 % 的峰值。2026 年 Nike 回升到销售的 41 %,靠的是拖鞋和 Air Force 1,而不是某一款炒作鞋款。
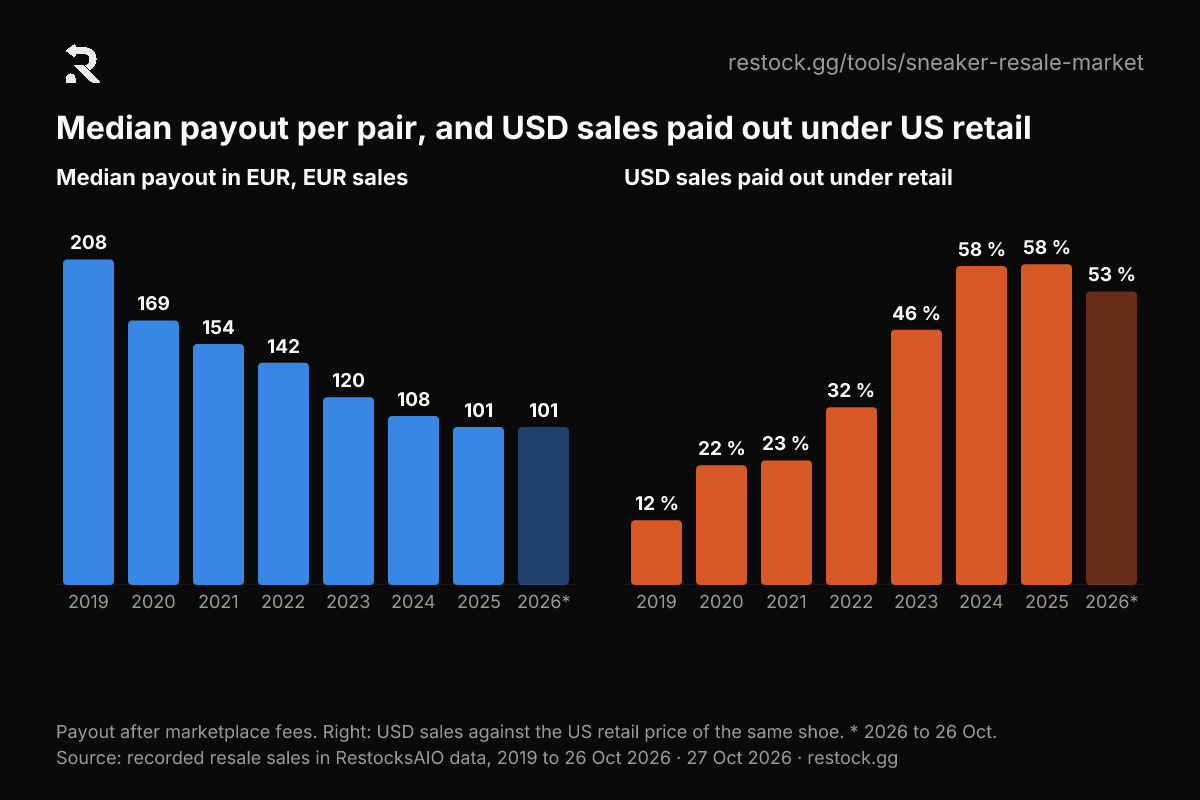
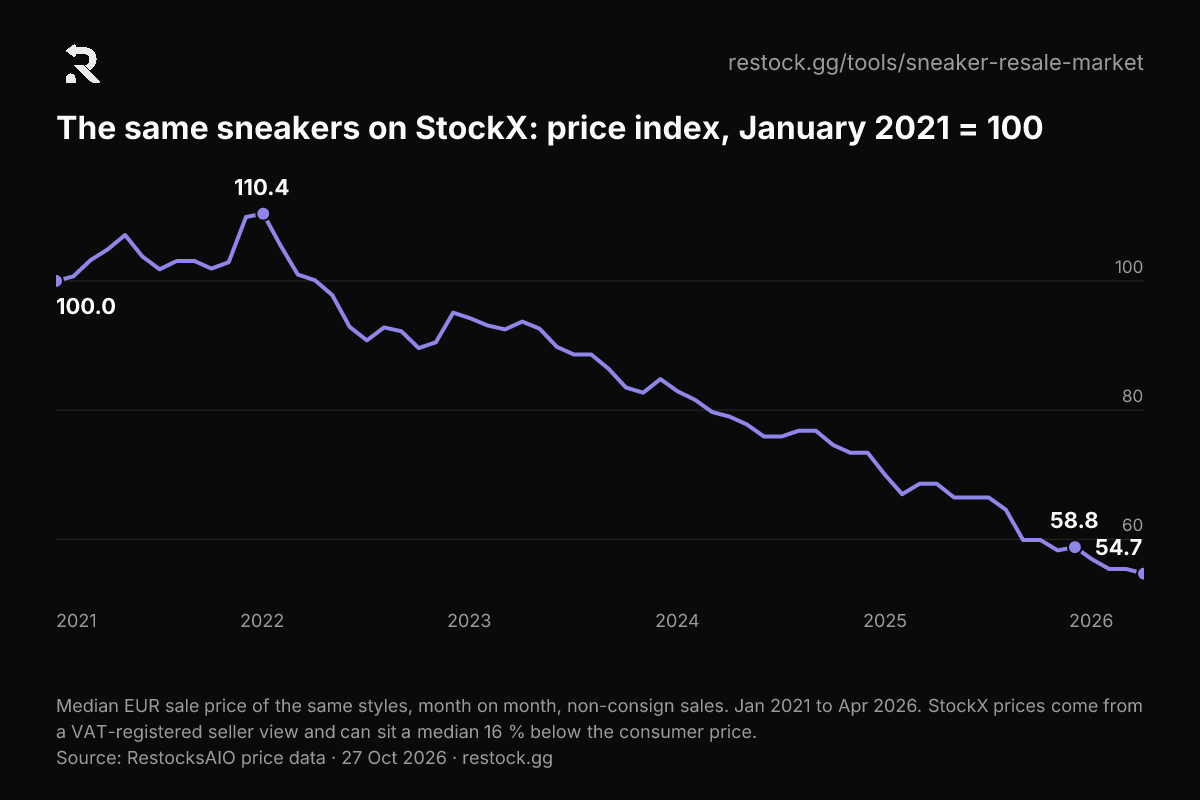
一双鞋的典型到手金额只有过去的一半。净到手金额中位数从 2019 年的 208 EUR 降到 2025 年的 101 EUR。下跌有两个原因。卖家从限量款转向价格更低的普通发售款和童码。同一双鞋也在贬值:在 StockX 上,同款式的价格从 2021 年一月到 2025 年十二月下跌了 41 %。
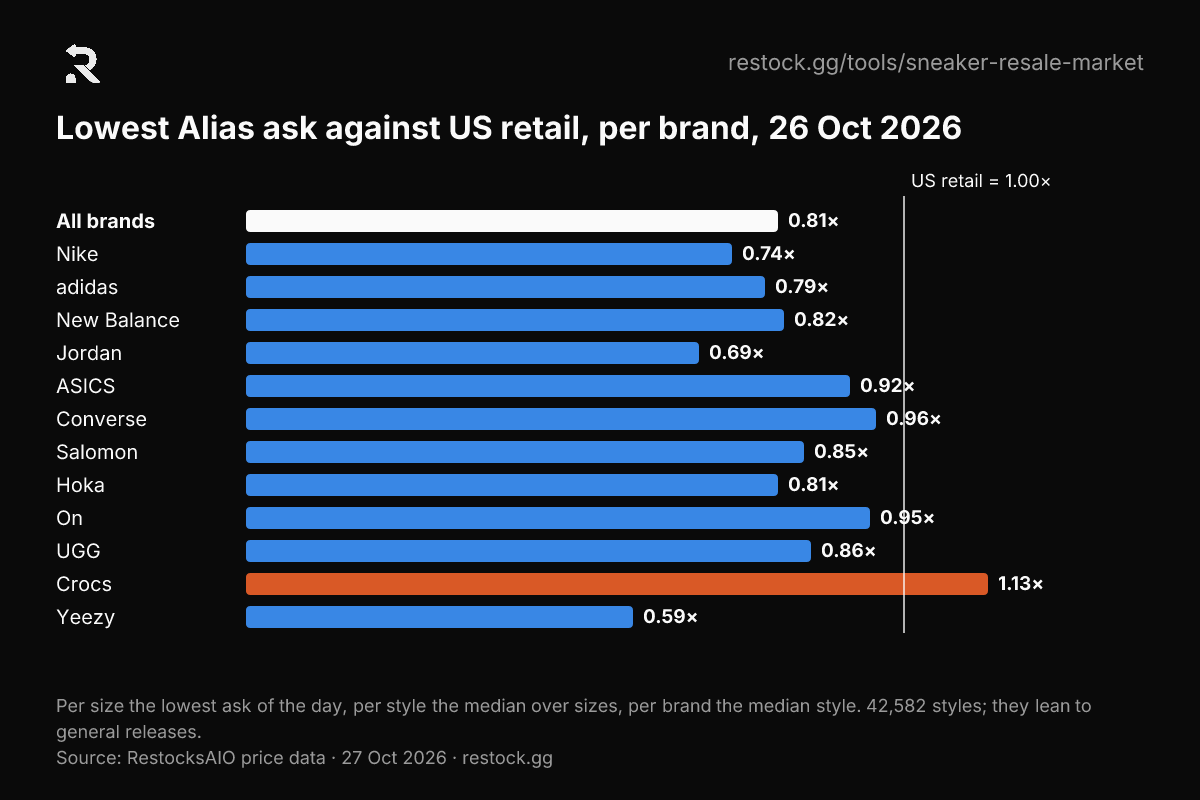
对多数鞋来说,发售价如今是天花板,而不是地板。在以美元支付的销售中,2019 年有 12 % 的鞋卖家到手低于该鞋的美国发售价。2025 年这一比例为 58 %。2026年10月26日 当天,在追踪的 42,582 个款式中,有 68 % 的款式 Alias 最低要价低于美国发售价。Crocs 是唯一一个款式要价中位数高于发售价的品牌。
快进快出的时代结束了。2019 年,一双鞋在发售日后中位数 56 天售出。2025 年中位数为 397 天。当年发售的鞋在 2020 年占销售的 69 %,2025 年占 21 %;将近四双中就有一双是在发售两年多以后才卖出的。卖家现在靠囤货赚钱,而不是靠发售周快速出手。
每款爆款都会在两年内退热。Nike Dunk Low 在 2023 年占销售的 31 %,2025 年占 6 %。Jordan 1 Mid 从 2020 年的 33 % 降至 2022 年的 12 %。在 StockX 上,2023 至 2025 年交易量最高的 200 个款式中,中位款式在 9 个月内月销量跌到峰值的四分之一以下。
记录的销售在 2022 年达到峰值。2025 年为峰值的 13.6 %,持续在卖的典型卖家比 2024 年少卖了 52 % 的鞋。该指数跟随的是 RestocksAIO 的卖家,因此既反映市场,也反映我们的客户群变化。上面的占比和中位数受卖家数量的影响要小得多。
品牌:Nike 和 Jordan 失去过半份额
品牌格局两次转变。2020 年 Jordan 领先,仅 Jordan 1 Mid 就占了三分之一的销售。2021 年至 2023 年,Nike 靠 Dunk Low 领先。从 2023 年底开始,adidas 的德训鞋,随后是 ASICS,接过了 Nike 和 Jordan 失去的销售。Salomon、On 和 Hoka 每年都低于销售的 1 %:真正突围的跑鞋品牌是 ASICS。
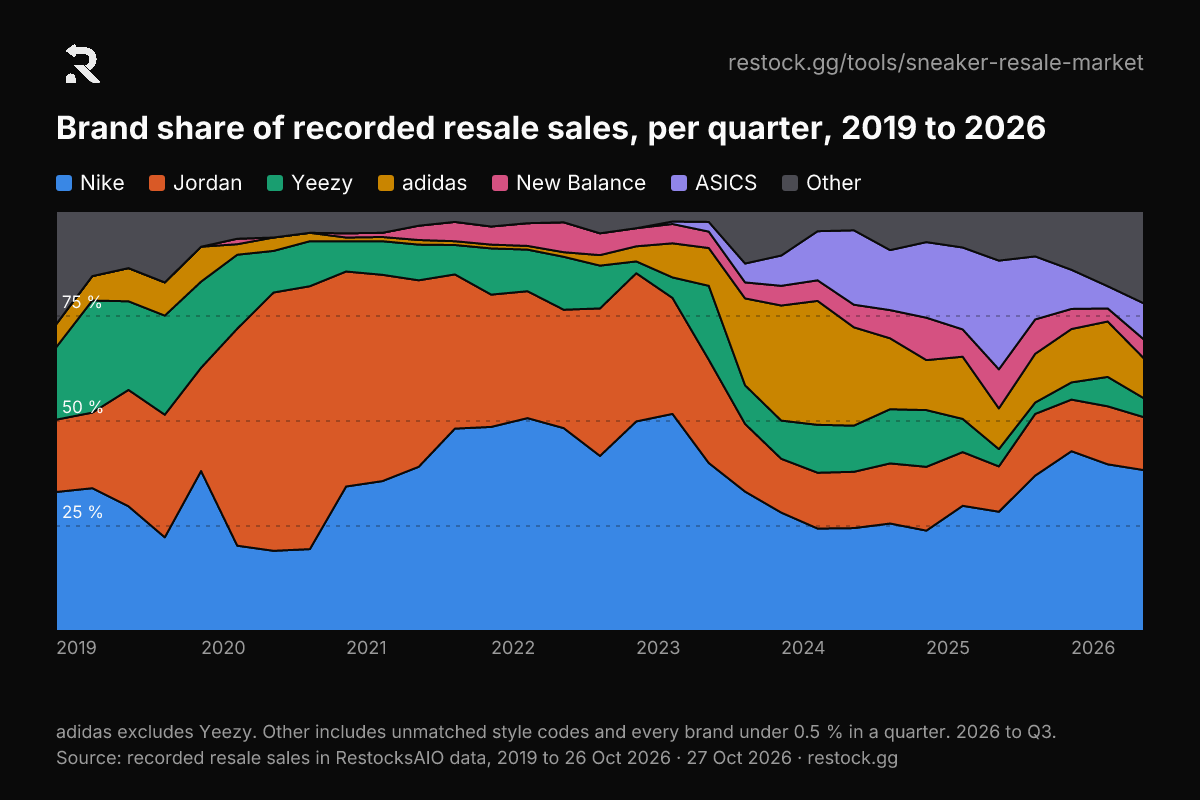
下表列出各品牌在每年销售中的占比。
| 年份 | Nike | Jordan | Yeezy | adidas | New Balance | ASICS | 其他 |
|---|---|---|---|---|---|---|---|
| 2019 | 27.4 % | 25.3 % | 22.9 % | 7.2 % | – | – | 17.2 % |
| 2020 | 21.5 % | 56.0 % | 13.0 % | 3.1 % | 0.5 % | – | 5.9 % |
| 2021 | 41.6 % | 43.0 % | 7.6 % | 1.0 % | 3.2 % | – | 3.6 % |
| 2022 | 46.5 % | 31.6 % | 10.9 % | 1.6 % | 5.7 % | – | 3.7 % |
| 2023 | 44.7 % | 27.1 % | 8.0 % | 9.4 % | 4.2 % | 1.6 % | 5.0 % |
| 2024 | 25.9 % | 13.4 % | 10.9 % | 24.5 % | 5.4 % | 12.2 % | 7.7 % |
| 2025 | 28.2 % | 13.6 % | 8.6 % | 12.2 % | 8.6 % | 19.6 % | 9.2 % |
| 2026 年(截至 10月26日) | 41.0 % | 12.8 % | 5.1 % | 12.1 % | 4.0 % | 7.6 % | 17.4 % |
–:低于 0.5 % 或卖家少于 10 位,计入“其他”。 adidas 不含 Yeezy。“其他”包括款式代码匹配不到任何商品的销售。
价格:发售价成了天花板
左图显示欧元销售中每双鞋的净到手金额中位数。右图显示美元销售中卖家到手低于同一双鞋美国发售价的比例。净到手金额已扣除平台费用,所以到手低于发售价并不一定是亏损:折扣价收货的卖家仍然可能赚钱。
中位数下跌的一部分来自结构变化:普通发售款和童码变多了。价格指数剔除了结构因素。每个月,它把同一批款式的价格中位数与上个月比较。同样的球鞋在 StockX 上 2025 年十二月的成交价比 2021 年一月低 41 %。指数在 2022 年一月达到峰值 110.4,2026 年四月为 54.7。
从挂单一侧看,要价也说明了同样的情况。2026年10月26日 当天,Alias 上款式要价的中位数为其美国发售价的 0.81×。相对发售价,Yeezy(0.59×)和 Jordan(0.69×)要价最低。Crocs(1.13×)是唯一高于发售价的品牌,Converse(0.96×)、On(0.95×)和 ASICS(0.92×)最接近发售价。
下表列出每年每双鞋的净到手金额。
| 年份 | 净到手金额中位数,欧元销售 | 净到手金额 / 美国发售价,美元销售 | 到手低于发售价的美元销售 |
|---|---|---|---|
| 2019 | 208 EUR | 1.35× | 11.7 % |
| 2020 | 169 EUR | 1.27× | 21.6 % |
| 2021 | 154 EUR | 1.35× | 22.5 % |
| 2022 | 142 EUR | 1.13× | 32.1 % |
| 2023 | 120 EUR | 1.03× | 46.1 % |
| 2024 | 108 EUR | 0.96× | 57.6 % |
| 2025 | 101 EUR | 0.94× | 57.9 % |
| 2026 年(截至 10月26日) | 101 EUR | 0.98× | 53.0 % |
下表列出 2026年10月26日 各品牌的要价。
| 品牌 | 款式数 | 要价 / 发售价中位数 | 低于发售价的款式 | 达到发售价 1.5 倍或以上的款式 |
|---|---|---|---|---|
| 所有品牌 | 42,582 | 0.81× | 68.1 % | 8.4 % |
| Nike | 12,846 | 0.74× | 72.9 % | 6.9 % |
| adidas | 8,582 | 0.79× | 71.1 % | 7.7 % |
| New Balance | 2,916 | 0.82× | 69.9 % | 4.7 % |
| Jordan | 2,622 | 0.69× | 79.6 % | 5.6 % |
| ASICS | 1,680 | 0.92× | 58.1 % | 13.6 % |
| Converse | 1,318 | 0.96× | 53.5 % | 14.5 % |
| Salomon | 779 | 0.85× | 70.2 % | 7.1 % |
| Hoka | 607 | 0.81× | 71.8 % | 5.4 % |
| On | 596 | 0.95× | 55.9 % | 10.4 % |
| UGG | 461 | 0.86× | 63.8 % | 8.5 % |
| Crocs | 355 | 1.13× | 38.9 % | 18.0 % |
| Yeezy | 75 | 0.59× | 81.3 % | 2.7 % |
追踪的款式偏向普通发售款和奥莱货。要价是挂单价,不是成交价。
时间:从八周到一年以上
从发售日到售出的时间中位数自 2020 年起逐年增加。按品牌看,2025 年 Jordan 卖得最快,中位数 130 天,其次是 Nike 299 天、adidas 344 天和 ASICS 558 天。发售日前的销售在 2018 年至 2022 年占销售的 6 % 至 11 %,自 2024 年起降至 2 % 以下。对于 Gel-1130 或 Samba 这类长期在售的型号,目录日期可能是首个配色的发售日期,这会让等待时间看起来更长。
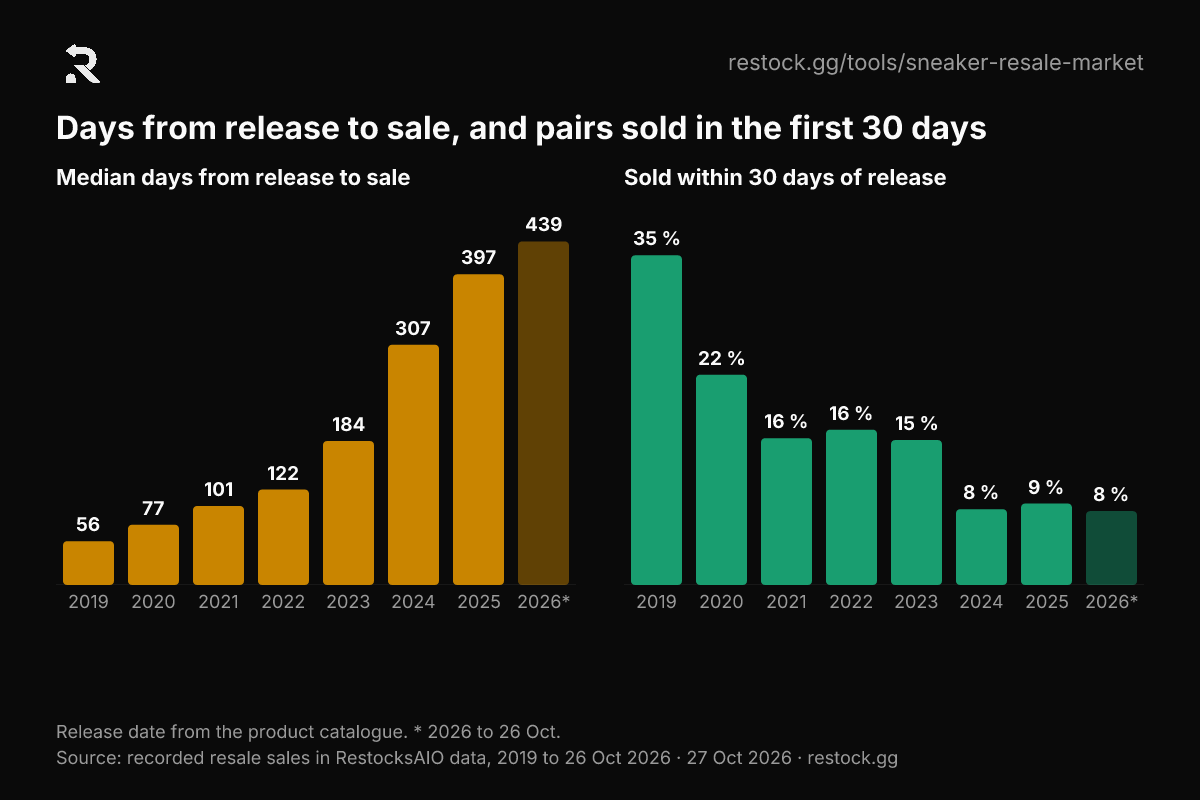
下表列出每年销售的时间分布。
| 年份 | 从发售到售出的天数中位数 | 30 天内售出 | 发售 2 年以上后售出 | 当年发售 |
|---|---|---|---|---|
| 2019 | 56 | 34.8 % | 4.2 % | 64 % |
| 2020 | 77 | 22.2 % | 3.1 % | 69 % |
| 2021 | 101 | 15.5 % | 3.7 % | 50 % |
| 2022 | 122 | 16.4 % | 5.3 % | 49 % |
| 2023 | 184 | 15.3 % | 16.5 % | 37 % |
| 2024 | 307 | 8.0 % | 18.1 % | 29 % |
| 2025 | 397 | 8.6 % | 23.9 % | 21 % |
| 2026 年(截至 10月26日) | 439 | 7.8 % | 35.7 % | 17 % |
每年有 11 至 27 % 的销售没有发售日期,不计入这些数据。
爆款:每一款都在两年内退热
每年的头号爆款都不一样:2019 年是 Yeezy 350 V2,2020 年和 2021 年是 Jordan 1 Mid,2022 年至 2024 年是 Dunk Low,2025 年是 ASICS Gel-1130,2026 年到目前为止是 Nike Mind 001 和 002。没有一款保住了份额。adidas Campus 从 2024 年占销售的 7.5 % 变为 2025 年的 0.9 %。每一波热潮都靠童码撑起:2023 年最畅销的商品是 GS 码的 Dunk Low Panda。
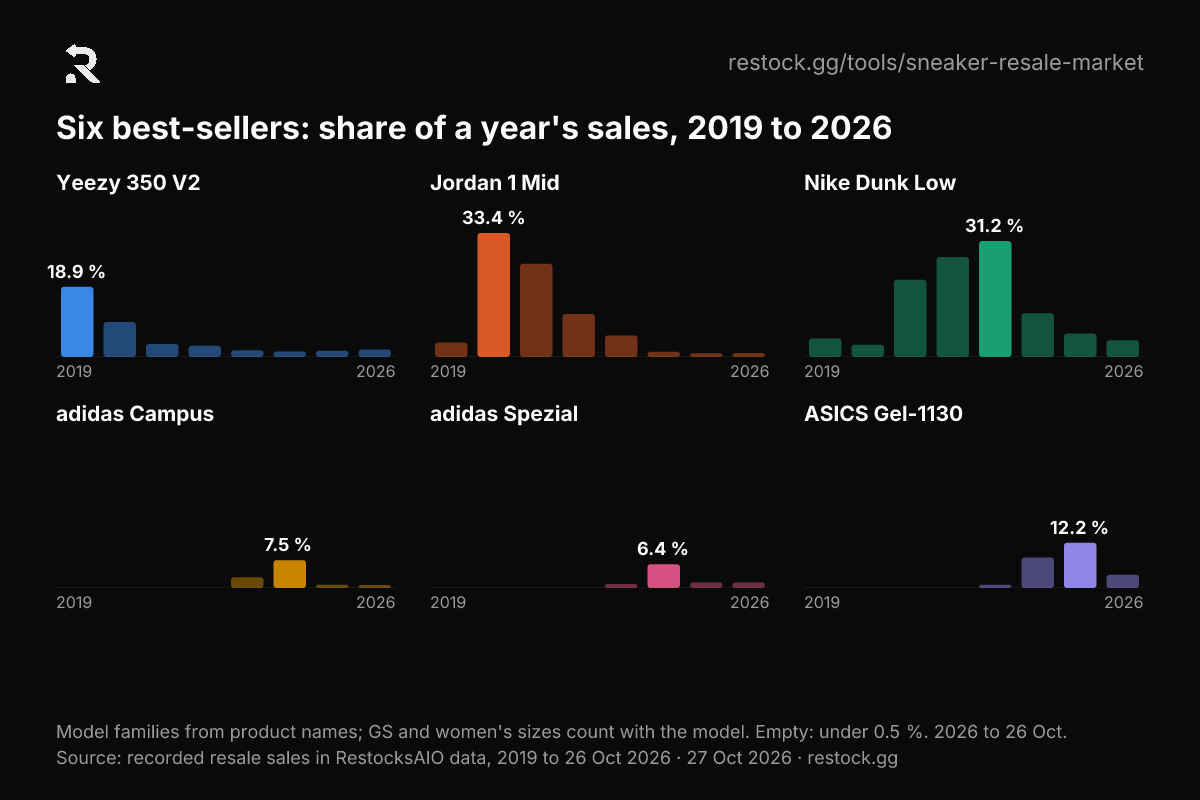
下表列出每款爆款的峰值及两年后的占比。
| 型号 | 峰值年份 | 峰值占比 | 两年后 |
|---|---|---|---|
| Yeezy 350 V2 | 2019 | 18.9 % | 3.5 % (2021) |
| Jordan 1 Mid | 2020 | 33.4 % | 11.6 % (2022) |
| Nike Dunk Low | 2023 | 31.2 % | 6.3 % (2025) |
| adidas Campus | 2024 | 7.5 % | 0.8 % (2026 年(截至 10月26日)) |
| adidas Spezial | 2024 | 6.4 % | 1.5 % (2026 年(截至 10月26日)) |
| ASICS Gel-1130 | 2025 | 12.2 % | 3.6 % (2026 年(截至 10月26日)) |
销量:2022 年的峰值,以及该指数衡量的是什么
记录的销售逐年增长到 2022 年,之后下降。2023 年为峰值的 85.9 %,2024 年为 36.2 %,2025 年为 13.6 %。2026 年一月 1 日至十月 26 日的销售为 2025 年同期的 20.5 %。
请谨慎解读该指数。它统计的是 RestocksAIO 卖家的销售,所以在 2022 年之前随着卖家加入而上升,从 2023 年起随着卖家离开而下降。它既反映市场,也反映我们的客户群变化。同一卖家面板可以修正其中一部分:两年都有 20 笔或以上销售的卖家,卖出的鞋数中位数在 2023 年减少 37.5 %,2024 年减少 37.5 %,2025 年减少 52.3 %。这些卖家一直在卖,所以面板展示的是市场最好的一面。
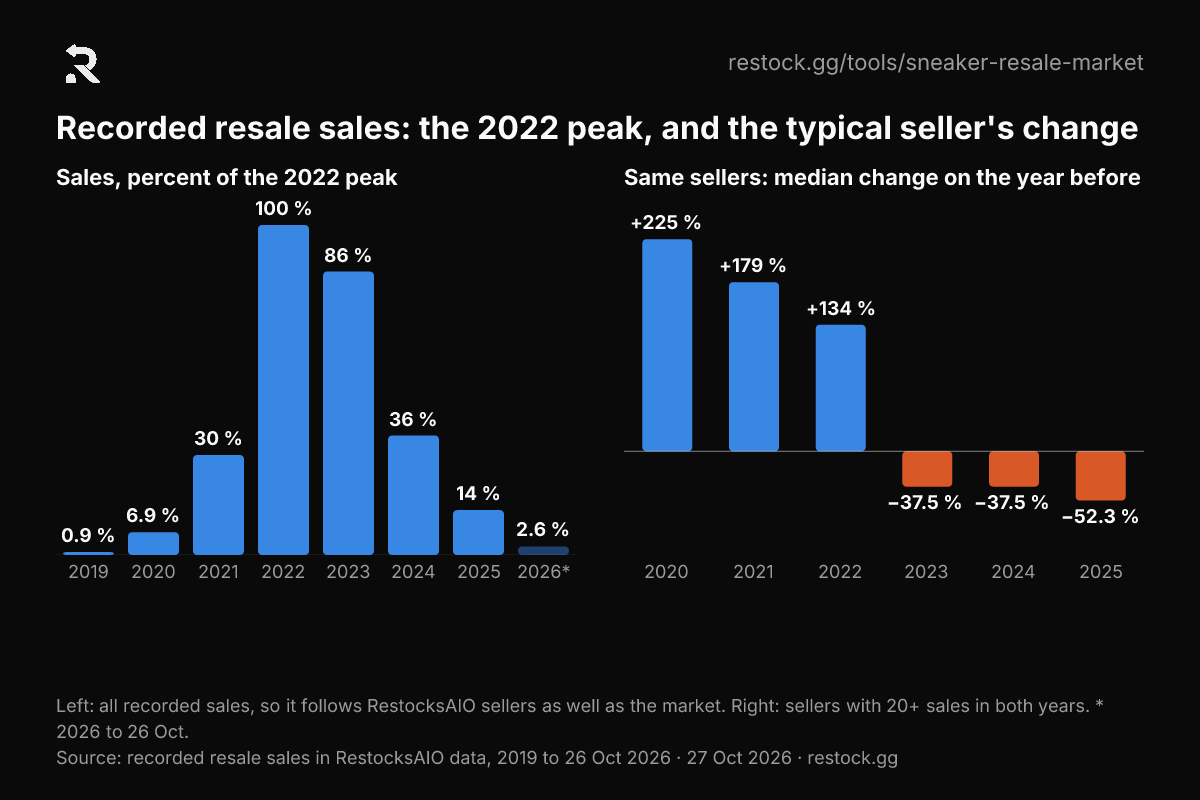
下表列出每年的销量指数。
| 年份 | 销售,占 2022 年峰值的百分比 | 同一卖家:相比上一年变化的中位数 |
|---|---|---|
| 2019 | 0.9 % | – |
| 2020 | 6.9 % | +225.0 % |
| 2021 | 30.3 % | +179.4 % |
| 2022 | 100.0 % | +134.3 % |
| 2023 | 85.9 % | −37.5 % |
| 2024 | 36.2 % | −37.5 % |
| 2025 | 13.6 % | −52.3 % |
| 2026 年(截至 10月26日) | 2.6 % | – |
–:面板中卖家少于 10 位,或为不完整年份。
平台:StockX 拿走了销量,寄售逐渐退场
StockX 在 2022 年占记录的转售销售的 28.1 %,2025 年占 57.7 %。Alias 在 2023 年和 2024 年达到 42 % 的峰值。寄售是由平台保管鞋子直到售出的模式,2021 年占销售的 43.1 %,2025 年占 1.8 %。2020 年和 2021 年的寄售平台计入“其他”。eBay 的销售不在这些数据中,所以图表不衡量 eBay。
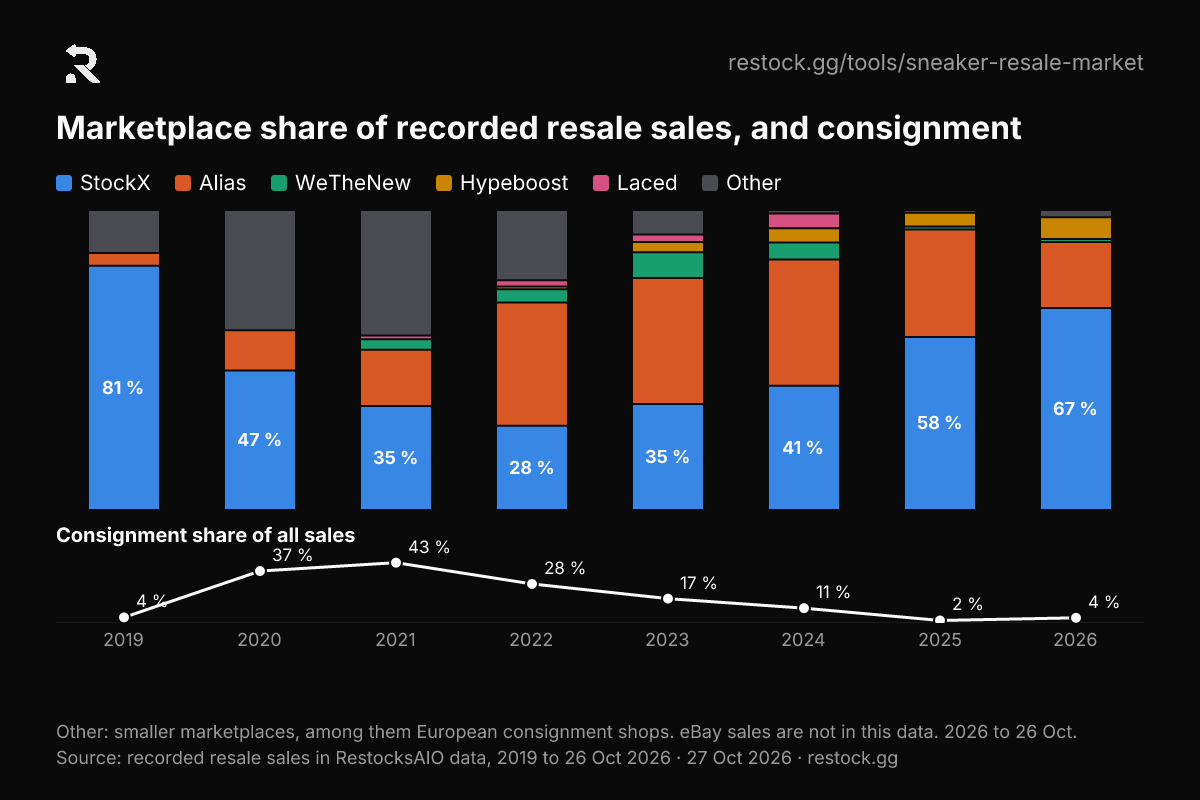
下表列出每年的平台占比。
| 年份 | StockX | Alias | WeTheNew | Hypeboost | Laced | 其他 | 寄售 |
|---|---|---|---|---|---|---|---|
| 2019 | 81.4 % | 4.3 % | – | – | – | 14.3 % | 4.0 % |
| 2020 | 46.5 % | 13.4 % | – | – | – | 40.1 % | 37.1 % |
| 2021 | 34.7 % | 18.7 % | 3.5 % | – | 1.3 % | 41.8 % | 43.1 % |
| 2022 | 28.1 % | 41.1 % | 4.4 % | 0.9 % | 2.1 % | 23.4 % | 27.9 % |
| 2023 | 35.3 % | 42.0 % | 8.6 % | 3.4 % | 2.5 % | 8.2 % | 17.4 % |
| 2024 | 41.4 % | 42.1 % | 5.7 % | 4.7 % | 4.9 % | 1.2 % | 10.6 % |
| 2025 | 57.7 % | 35.8 % | 1.0 % | 4.6 % | 0.8 % | 0.1 % | 1.8 % |
| 2026 年(截至 10月26日) | 67.3 % | 22.0 % | 1.0 % | 7.3 % | – | 2.4 % | 3.7 % |
–:低于 0.5 % 或卖家少于 10 位,计入“其他”。 寄售包含所有平台上的寄售销售。
尺码:大码到手略高
US 13 的净到手金额中位数相对同款中位数为 +5.5 %。US 9 为 −2.7 %,因为 US 8 至 10 的鞋竞争更多。adidas 卖小码:US 5 至 7 占 adidas 销售的 44 %,Nike 为 20 %,Jordan 为 16 %。德训鞋是以男码卖给女性买家的。
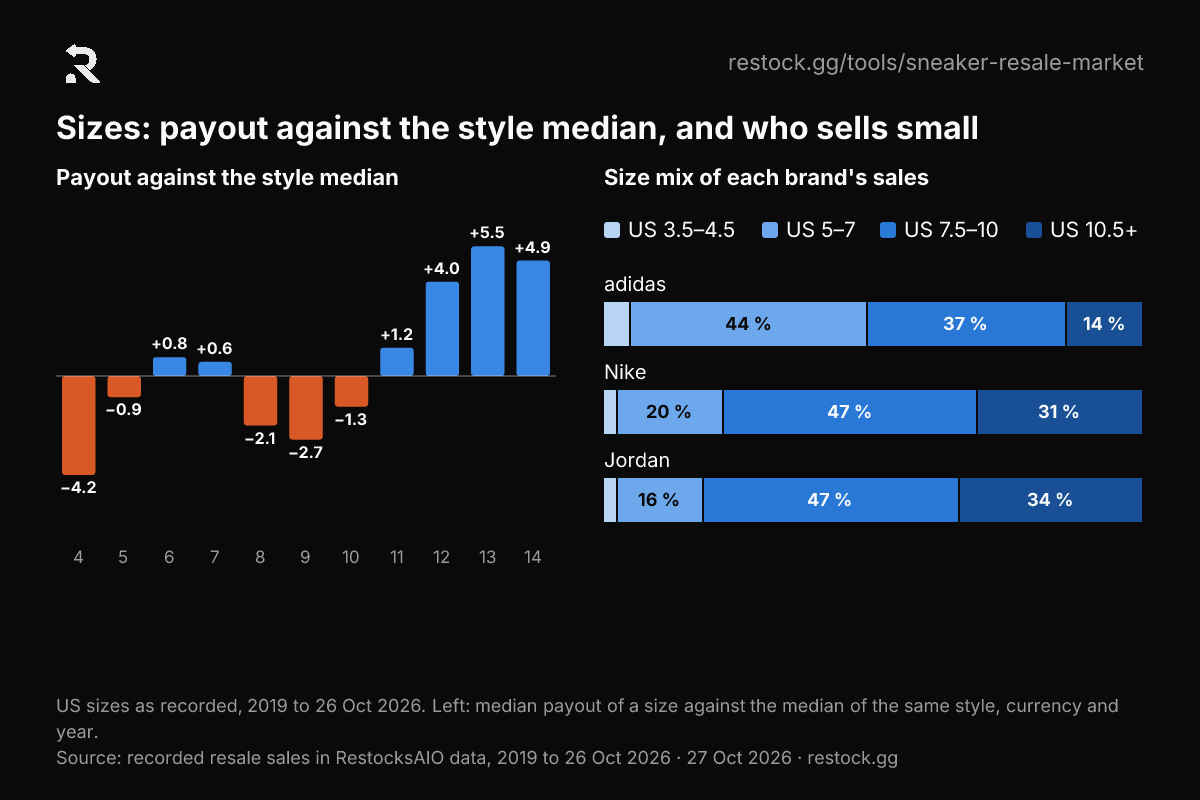
下表列出每个美码的销售占比和净到手金额差距。
| 美码 | 销售占比 | 净到手金额相对款式中位数 |
|---|---|---|
| 4 | 1.4 % | −4.2 % |
| 5 | 2.9 % | −0.9 % |
| 6 | 4.7 % | +0.8 % |
| 7 | 6.8 % | +0.6 % |
| 8 | 7.9 % | −2.1 % |
| 9 | 9.0 % | −2.7 % |
| 10 | 9.4 % | −1.3 % |
| 11 | 7.8 % | +1.2 % |
| 12 | 5.2 % | +4.0 % |
| 13 | 2.5 % | +5.5 % |
| 14 | 1.1 % | +4.9 % |
所有品牌,整数美码,2019 年至 2026年10月26日。
这对卖家意味着什么
按长期囤货的思路收货
现在一双鞋的中位售出时间是发售一年多以后,30 天内能卖掉的不到十分之一。收货时要把仓储和压在库存里的资金算进去。不要指望发售周快速出手:发售日前的销售不到总量的 2 %。
低于发售价进货
多数款式的要价低于发售价,多数美元净到手金额也低于发售价。要么低于发售价收货,比如在奥莱、折扣和批量收货中拿货,要么在按发售价买之前先查好你那个尺码的净到手金额。比较的是扣除费用后的净到手金额,而不是要价。
囤现在撑起销量的品牌
2025 年 Nike 占销售的 28.2 %,ASICS 占 19.6 %,Jordan 占 13.6 %,adidas 占 12.2 %,New Balance 占 8.6 %。爆款会在两年内失去大部分份额,热门款式约 9 个月就会失去四分之三的月销量。不要在峰值时大量囤同一款型号。
注意事项
- 销量指数跟随的是 RestocksAIO 卖家,既反映市场,也反映我们的客户群变化。要看市场,请看占比、中位数和同一卖家面板。
- 价格数据存在收集中断。StockX 成交价可用时间为 2021 年一月至 2026 年四月,本研究不使用 2026 年五月至十月的数据。要价来自单日数据,即 2026年10月26日。2026 年记录的销售截至 2026年10月26日。
- StockX 价格来自增值税登记卖家视图,中位数可能比消费者价格低 16 %。
- 发售价是商品目录中的美国发售价。净到手金额已扣除平台费用,所以到手低于发售价,并不一定代表这双鞋按成本算是亏损。
- 卖家所在国家未知。Alias 向所有卖家以美元付款,所以美元销售不等于美国卖家的销售。
- 记录的销售中不含 eBay 销售。品牌和型号来自商品名称,adidas 不含 Yeezy。
方法
RestocksAIO 数据中记录的转售销售,是卖家在 RestocksAIO 中记录的销售,不含管理员账户,也不含将销售设为匿名的卖家。每项数据都是占比、中位数或指数,每个单元格都有 10 位或以上卖家。StockX 价格指数逐月比较同一批款式的欧元成交价中位数。要价是每个尺码的 Alias 最低要价,再取每个款式所有尺码的中位数。 阅读完整研究方法
引用方式
附上 RestocksAIO 链接即可免费用于编辑内容. 建议署名:“来源:RestocksAIO,《球鞋转售的变化 2019 至 2026》,2026年10月27日”,并链接到本页。
下载数据(CSV) 包含本页所有表格,每个数字一行。每张图表下方都有单独的下载链接。
引用本指数的文章
暂无文章。
使用本研究时请发邮件到 hello@restock.gg 告诉我们,我们会把你的文章加到这里。
常见问题
2026 年倒卖球鞋还赚钱吗?
能赚,但不能按发售价收货。2025 年每双鞋的净到手金额中位数为 101 EUR,58 % 的美元销售中卖家到手低于美国发售价。卖家赚钱靠的是低于发售价收货,比如在奥莱、折扣和批量收货中拿货,并囤住保值的鞋。2025 年 ASICS 的净到手金额中位数为发售价的 1.03×,Nike 为 0.82×。
现在哪些球鞋品牌在转售市场卖得最好?
2025 年,在 RestocksAIO 数据中记录的转售销售里,Nike 占 28.2 %,ASICS 占 19.6 %,Jordan 占 13.6 %,不含 Yeezy 的 adidas 占 12.2 %,New Balance 占 8.6 %。Crocs 是唯一一个款式要价中位数高于发售价的品牌(1.13×)。Converse(0.96×)、On(0.95×)和 ASICS(0.92×)最接近发售价。
一双球鞋要多久才能卖出?
2025 年,一双鞋在发售日后中位数 397 天售出,2019 年为 56 天。只有 8.6 % 在发售后 30 天内售出。Jordan 卖得最快,中位数 130 天,其次是 Nike 299 天、adidas 344 天和 ASICS 558 天。
我可以在文章中使用这些图表和数据吗?
可以。附上 RestocksAIO 链接,数据、图表和 CSV 都可免费用于编辑内容。引用数字时请注明日期,并链接到本页或计算方法页面。发邮件到 hello@restock.gg 告诉我们,我们会把文章列入“引用本指数的文章”。